


Рынок угля: мировые цены, спад поставок в Китай и разворот добычи на восток
На прошедшей неделе на угольном рынке превалировала понижательная динамика. Индексы в Европе снизились; в Китае цены укрепились; в Австралии котировки энергетического угля двигались разнонаправленно, стоимость премиального металлургического угля упала, уголь PCI скорректировался вверх.
 Изображение сгенерировано нейросетью Perplexity по промпту EastRussia
Котировки угля в Европе на прошедшей неделе опустились ниже 135 долл./т. вслед за ценами на газ. Газовые и нефтяные контракты резко упали в начале торговой сессии на фоне надежд на возобновление диалога между США и Ираном и возможное открытие Ормузского пролива.
Германия обязалась полностью отказаться от угля, нефти и газа к 2045 г. согласно дорожной карте, представленной в среду Генеральной Ассамблее ООН. Поэтапный отказ от угольной генерации уже закреплен в законе. Все угольные электростанции обязаны прекратить работу не позднее 2038 г., а до этого момента их мощности будут постепенно сокращаться. Также рассматривается вариант переноса срока отказа на 2035 г.
Маржинальность угольных электростанций Германии увеличилась на прошедшей неделе благодаря росту стоимости электроэнергии и сокращению возобновляемой генерации. Угольные спреды подскочили до 61.48 евро/МВт·ч против 49.00 евро/МВт·ч. Цены на электроэнергию выросли почти со 177.00 евро/МВт·ч до 190.00 евро/МВт·ч. На фоне падения цен на газ газовые электростанции вышли в прибыль на уровне 5.86 евро/МВт·ч против убытка 17.38 евро/МВт·ч неделей ранее. Вклад возобновляемой генерации в энергосистему снизился до чуть менее 60% против 67%, тогда как доля ископаемого топлива за тот же период выросла чуть более чем на 7%.
Газовые котировки на хабе TTF за неделю упали на 5% до 881.22 долл./1000 м3 (-47.55 долл./1000 м3). Запасы газа в подземных хранилищах ЕС составили 70.1% (+1.4 п.п. к 16.09.2026 г.), что на 11.3 п.п. ниже прошлогоднего показателя (81.4%).
Индекс южноафриканского угля 6000 скорректировался с трехлетних максимумов до 121 долл./т., прервав трехнедельное ралли, поскольку рыночная активность в Индии замедлилась из-за праздников. Производители губчатого железа ушли с импортного рынка, и наблюдалось довольно заметное ослабление предложений со стороны всех участников. Практически все продавцы предлагают стандартные южноафриканские угли с заметным дисконтом к индексу API4.
В Китае цены спот на уголь 5500 NAR в порту Qinhuangdao поднялись до 146 долл./т. в результате неопределенности с предложением, которое в основных добывающих регионах оставалось устойчивым, но ограниченным. Крупные шахты продолжали работать в обычном режиме, однако общий объем добычи сдерживался ограничениями по мощностям и строгими проверками безопасности в преддверии осенних праздников (День образования КНР 1–7 октября).
Кроме того, в некоторых районах периодически возвращалась жаркая погода, а выработка гидроэлектростанций ослабла, что способствовало увеличению потребления угля.
Ряд шахт запланировали ремонт на ближайшие дни, и многие небольшие предприятия, как ожидается, замедлят добычу после исчерпания месячных квот. Это говорит о том, что значительная волатильность цен в ближайшей перспективе маловероятна, поскольку предложение в целом будет ограниченным.
Поддержку котировкам также оказывало пополнение запасов в связи с плановым обслуживанием ж/д линии Daqin-Qinhuangdao, которое начнется в начале октября и продлится около 25 дней. Запасы угля в 9 крупнейших портах составили 24.53 млн т. (+0.70 млн т. к 16.09.2026 г.), запасы на 6 крупнейших прибрежных ТЭС – 14.33 млн т. (+0.11 млн т. к 16.09.2026 г.).
Индекс индонезийского угля 5900 GAR подрос оставался на уровне 114 долл./т., низкокалорийный материал 4200 GAR снизился до 75.5 долл./т.
Спотовые котировки индонезийского угля показали смешанную динамику. Спотовые объемы остаются ограниченными из-за устойчивого внутреннего спроса и низкого уровня воды в Калимантане, что оказывает ценам поддержку. Несмотря на то, что несколько ключевых производителей получили разрешение на увеличение добычи в оставшиеся месяцы года, притока спотовых предложений грузов не произошло. Однако некоторые участники рынка ожидают, что ситуация вскоре улучшится по мере приближения сезона дождей и воздерживаются от закупок, наблюдая за дальнейшим развитием ситуации.
При этом Индонезия, крупнейший экспортер угля, более чем удвоила его импорт с начала года из-за сокращения добычи. По предварительным данным, за первые 8.5 месяцев 2026 г. страна импортировала 10.13 млн т. энергетического угля (+5.64 млн т. или +125% г/г). Этот объем уже превышает прошлогодний показатель (8.59 млн т.).
Высококалорийный австралийский уголь 6000 удерживался на уровне 144 долл./т. на фоне роста интереса к сделкам, привязанным к индексу, тогда как среднекалорийный материал подешевел.
Независимая комиссия по планированию (IPC) штата Новый Южный Уэльс перенесла на 30 сентября решение об одобрении проекта продления работы Hunter Valley Operations, который позволит продлить эксплуатацию двух шахт, ориентированных на экспорт энергетического угля. Glencore и Yancoal Australia в совместном заявлении выразили обеспокоенность и разочарование в связи с задержкой.
Индекс австралийского металлургического угля HCC упал до 275 долл./т., поскольку слабый покупательский интерес со стороны китайского и индийского рынков сохранял краткосрочный прогноз пессимистичным.
При этом цены на уголь PCI отскочили вверх после нисходящей коррекции, так как ранее трейдеры активно снижали цену предложения в связи с улучшением поставок российского материала, чтобы продать свои партии конечным потребителям и закрыть позиции до китайских праздников, но такой негативный настрой ослаб.
Правительство утвердило программу развития угольной отрасли России до 2050 года
Правительство РФ утвердило Программу развития угольной промышленности России до 2050 года. Документ предусматривает четыре сценария: стрессовый, консервативный, инерционный и целевой, в зависимости от динамики мирового спроса и цен, санкционных ограничений и условий работы отрасли.
По целевому сценарию добыча угля увеличится с 443.0 млн т. в 2024 г. до 530.1 млн т. в 2030 г., 595.2 млн т. в 2036 г. и 662.0 млн т. к 2050 г. Таким образом, к концу прогнозного периода производство может вырасти примерно на 49%.
Инерционный сценарий предполагает увеличение добычи до 491.6 млн т. в 2030 г., 545.3 млн т. в 2036 г. и 586.4 млн т. в 2050 г. В консервативном сценарии производство составит соответственно 454.0 млн т., 460.5 млн т. и 460.8 млн т, тогда как стрессовый сценарий предусматривает снижение добычи до 438.3 млн т., 381.3 млн т. и 318.9 млн т.
Экспорт по целевому сценарию увеличится со 197.6 млн т. в 2024 г. до 266.7 млн т. в 2030 г., 320.2 млн т. в 2036 г. и 350.1 млн т. в 2050 г. В консервативном сценарии экспорт к 2050 г. составит 238.2 млн т., в инерционном - 294.8 млн т., а в стрессовом сократится до 100.5 млн т.
Поставки на внутренний рынок в целевом сценарии вырастут с 179.0 млн т. в 2024 г. до 199.2 млн т. в 2030 г., 202.8 млн т. в 2036 г. и 231.7 млн т. в 2050 г. Импорт угля составит 13 млн т. в 2030 г. и по 12 млн т. в 2036 и 2050 гг.
Власти рассчитывают поддерживать внутренний спрос за счет угольной генерации, модернизации и строительства электростанций, увеличения использования энергетического угля в промышленности, в том числе за счет сокращения импорта угля из Казахстана и замещения его российской продукцией.
Рост добычи и экспорта предполагает дальнейшее увеличение перевозок в направлении азиатских рынков. По целевому сценарию экспортные перевозки угля по сети РЖД на восток возрастут с 111.4 млн т. в 2024 г. до 139.7 млн т. в 2030 г., 204.3 млн т. в 2036 г. и 220.8 млн т. в 2050 г. В консервативном сценарии перевозки составят 119.4 млн т. в 2030 г., 124.8 млн т. в 2036 г. и 122.2 млн т. в 2050 г.
Одним из ключевых структурных изменений, предусмотренных программой, является дальнейшее смещение добычи в Восточную Сибирь и на Дальний Восток. Доля этих регионов в общероссийском производстве должна увеличиться с 48.3% в 2024 г. до 51–56% в 2036 г. и 54–57% в 2050 г.
Доля Кузбасса будет постепенно снижаться: с 44.8% в 2024 г. до 37.9-40.5% в 2036 г. и 35.1-39.2% в 2050 г.
В результате рост российской добычи угля будет все в большей степени обеспечиваться месторождениями Восточной Сибири и Дальнего Востока, расположенными ближе к основным экспортным рынкам АТР и дальневосточным портам. В самой программе этот процесс характеризуется как масштабное смещение угледобычи на восток страны.
При этом восточные месторождения не могут полностью заместить Кузбасс по качественной структуре добычи. Кузбасс располагает значительными запасами высококачественных энергетических и коксующихся углей премиальных марок, сопоставимая по характеристикам ресурсная база которых в других российских угольных регионах ограничена. Поэтому, несмотря на постепенное снижение доли Кузбасса в общероссийской добыче и перенос прироста производства на восток, регион сохранит стратегическое значение как ключевой источник высококачественной угольной продукции для внутреннего и экспортного рынков.
Экспорт российского угля в Китай упал на 10.9% в январе-августе 2026 года
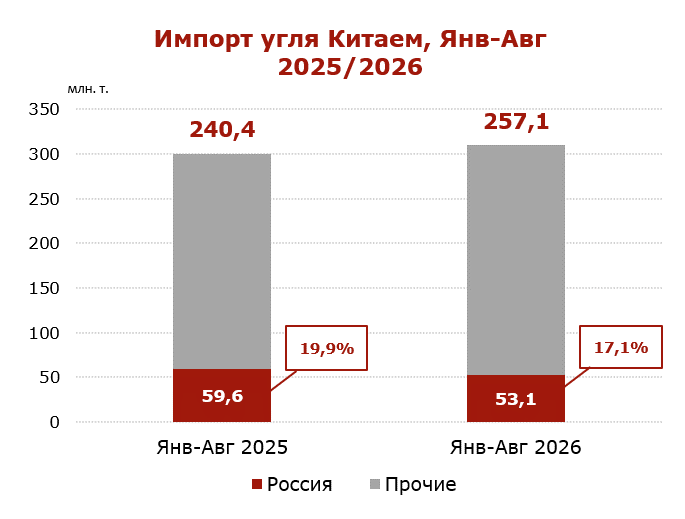
В январе-августе 2026 г. экспорт российского угля в Китай опустился до 53.1 млн т. (-6.5 млн т. или -10.9% к январю-августу 2025 г.), по данным Главного таможенного управления КНР (GACC).
Падение поставок российского угля связано с высокими ж/д тарифами, логистическими проблемами, международными санкциями и укреплением рубля. Указанные проблемы на фоне низких мировых цен вынуждают большинство производителей экспортировать уголь с нулевой или отрицательной маржой, что неизбежно приведет к дальнейшему падению добычи и поставок.
В январе-августе 2026 г. общий импорт угля Китаем составил 310.2 млн т. (+10.2 млн т. или +3.4% к январю-августу 2025 г.).
 Инфографика ССА
В августе 2026 г. угольные предприятия Китая добыли 361.8 млн т. (+5.4% м/м и -8% г/г). В январе-августе 2026 г. объем добычи снизился до 3.06 млрд т. (-3.3% г/г).
Индонезия, крупнейший поставщик угля в Китай, в январе-августе 2026 г. сократила экспорт до 120.7 млн т. (-1.1 млн т. или -0.9% к январю-августу 2025 г.).
За восемь месяцев 2026 г. Монголия продолжила уверенно наращивать объемы поставок угля до 78.4 млн т. (+25.8 млн т. или +49.0% к январю-августу 2025 г.), что позволило ей закрепиться на втором месте среди экспортеров угля в Китай.
За ней следует Россия, которая в прошлом году была вторым крупным поставщиком после Индонезии.
Австралия опустилась на четвертую позицию, отправив на экспорт 48.1 млн т. (-0.8 млн т. или –1.6% к январю-августу 2025 г.).
Изменения доли основных поставщиков в общем объеме импорта Китая (8 мес. 2025/2026 г.):
• Индонезия: 38.9% (–1.7 п.п.);
• Монголия: 25.3% (+7.7 п.п.);
• Россия: 17.1% (-2.7 п.п.);
• Австралия: 15.5% (-0.8 п.п.);
• Прочие: 3.2% (-2.5 п.п.).
Таким образом, несмотря на высокий спрос, экспорт российского угля в Китай сокращается на фоне системных проблем и кризиса в угольной отрасли, что потенциально ведет к снижению доли России на рынке и росту конкурентного давления со стороны других поставщиков.
Экспорт российского угля в Южную Корею вырос на 34.3% в январе-августе 2026 года
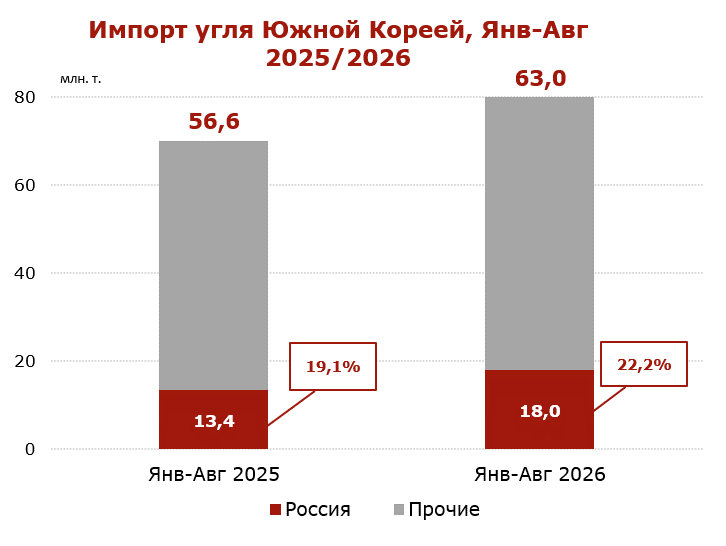
В январе-августе 2026 г. Россия увеличила экспорт угля в Южную Корею до 18.0 млн т. (+4.6 млн т. или +34.3% к аналогичному периоду 2025 г.).
Общий импорт угля Южной Кореей в январе-августе 2026 г. подскочил до 81.0 млн т. (+11.0 млн т. или +15.7% к январю-августу 2025 г.).
 Инфографика ССА
Из-за энергокризиса на Ближнем Востоке Южная Корея отменила 80% ограничение на загрузку угольных электростанций и повысила загрузку АЭС с 65–70% до 80%. На фоне роста цен и рисков поставок импортного СПГ и нефти, угольная и атомная генерация укрепляют свои позиции в энергобалансе страны.
Кроме того, рекордный спрос на электроэнергию в сочетании с необходимостью пополнения запасов к зиме и сохраняющейся турбулентностью в глобальных поставках СПГ заставляет Южную Корею наращивать импорт энергетического угля. В таких условиях Южная Корея, вероятно, будет вынуждена в 2026 году импортировать энергетический уголь в объемах, заметно превышающих уровень первых восьми месяцев.
Импорт угля Южной Кореей (январь-август 2026 г.):
• Австралия: 27.7 млн т. (+6.9 млн т. или +33.2%);
• Россия: 18.0 млн т. (+4.6 млн т. или +34.3%);
• Индонезия: 15.5 млн т. (-2.9 млн т. или -15.8%);
• Канада: 7.2 млн т. (+1.3 млн т. или +22.0%);
• Колумбия: 4.3 млн т. (+0.1 млн т. или +2.4%);
• Южная Африка: 3.7 млн т. (+1.5 млн т. или +68.2%);
• США: 2.5 млн т. (-0.6 млн т. или -19.4%).
В условиях кризиса российской угольной отрасли Южная Корея остается стратегически важным направлением для российских производителей благодаря относительно более высоким ценам по сравнению с основными рынками сбыта, такими как Китай и Индия.
Убыточность российского угольного экспорта продолжает расти из-за дорогой логистики и сильного рубля. Тем не менее, производители пытаются сохранить рыночную долю благодаря качеству продукции и ожиданию улучшения конъюнктуры в среднесрочной перспективе, включая стабилизацию мировых цен после пройденных минимумов, а также коррекцию курса рубля.
Текст: Coal center analytics (CCA)