


Мировые котировки энергетического угля снизились вслед за удешевлением газа
Рынки энергетического угля в Атлантике и Австралии снизились, на рынке угля Китая наблюдается разворот цен. В котировках премиального металлургического угля наметилась коррекция, цены на уголь PCI упали.
 Изображение сгенерировано нейросетью Perplexity по промпту EastRussia
На европейском рынке угля цены опустились ниже 139 долл./т. Котировки угля на прошедшей неделе снизились вслед за рынком газа. Динамика энергетического рынка была обусловлена продажами с целью фиксации прибыли, спекуляциями относительно накопления запасов газа в Германии (на сегодняшний день ПХГ Германии заполнены примерно на 56 %, что ниже 76% в прошлом году), при том, что судоходство через Ормузский пролив по-прежнему остается ограниченным. Обсуждалась вероятность более мягкой, чем обычно, зимы, что может привести к сокращению потребления газа. Этот фактор еще не полностью учтен в ценах, поскольку рынок ожидает более надежных прогнозов погоды.
Запасы угля на терминалах ARA по состоянию на 13.09.2026 г. составили 4.04 млн т., сократившись на 65 тыс. т. за неделю. Увеличение импорта в ARA ожидается в начале октября, когда в Амстердам и Роттердам поступят партии угля из Колумбии и ЮАР.
Угольная генерация в Германии на неделе с 07.09 по 13.09 выросла на фоне общего спада выработки электроэнергии из возобновляемых источников. Газовые спрэды в среднем составили -16 евро/МВт·ч, тогда как угольные спрэды 43 евро/МВт·ч и достигали 50 евро/МВт·ч. Газовые котировки на хабе TTF 17.09.2026 составили 928.77 долл./1000 м3 (-60.24 долл./1000 м3 к 10.09.2026 г.). Запасы газа в подземных хранилищах ЕС составили 68.7% (+1.4 п.п.), что на 12.1 п.п. ниже прошлогодних 80.8%.
Индекс южноафриканского угля 6000 упал ниже 122 долл./т. вслед за европейским рынком.
Запасы на терминале Richards Bay на 13.09.2026 г. выросли до 3.72 млн т. Transnet Freight Rail (TFR) доставила на терминал 1.44 млн т. в течение недели, что стало самым высоким недельным объемом с 2021 г. Рост объемов ж/д перевозок частично компенсировал потери, возникшие в результате двухнедельных перебоев из-за схода с рельсов поезда в конце августа, а также снизил опасения рынка относительно доступности материала, что оказывало поддержку котировкам.
На прошедшей неделе Индия была крупнейшим импортером южноафриканского угля – с RBCT было отгружено 434 тыс. т. Индийские энергетические компании увеличили закупки импортного угля из-за ограниченного предложения на внутреннем рынке, а рост цен на внутренних аукционах повысил конкурентоспособность импорта. Участники рынка отмечают, что индийские потребители импортного материала в полной мере обеспечены поставками на ближайшие сроки, поскольку партии были законтрактованы до того, как цены на южноафриканский уголь достигли пика. Текущее снижение покупательского интереса должно отразиться на объемах погрузки RBCT в ближайшие недели. В настоящее время индийские покупатели ищут партии с отгрузкой в декабре.
На внутреннем рынке Китая рост цен FOB в портах остановился, началось медленное движение вниз.
Котировки FOB Qinhuangdao 5500 NAR составили 144.23-145.71 долл./т. (975-985 RMB/т.) (-0.03 долл./т.)
Цены на предприятиях, резко снизившиеся на предыдущей неделе, продемонстрировали небольшой отскок на 10-20 RMB/т. на фоне слабого увеличения спроса со стороны производителей металлов и химической продукции (рост стоимости коснулся прежде всего высококалорийного материала), а также ужесточения мер безопасности в преддверии осенних праздников (Дня образования КНР 1–7 октября).
Вклад в неопределенность прогнозов также вносят различия в приоритетах между Национальным управлением по безопасности в горнодобывающей промышленности Китая (NMSA) и Национальным управлением по энергетике (NEA).
При этом 18 сентября 2026 года сразу три органа (NDRC, NEA и NMSA) выпустили совместное уведомление. Угледобывающим регионам и компаниям рекомендовано обеспечить стабильную и безопасную добычу, ускорить возобновление работы шахт, соблюдать долгосрочные контракты и при необходимости задействовать резервные мощности. На этом фоне цены на Далянской бирже заметно снижаются.
Однако дальнейшая динамика цен будет зависеть от реальных темпов восстановления добычи с учетом проверок безопасности и наличия у предприятий квот на 4-й квартал.
Запасы угля в 9 крупнейших портах составили 23.83 млн. т. (+0.10 млн. т.), запасы на 6 крупнейших прибрежных ТЭС - 14.22 млн. т. (+0.11 млн. т.).
Индекс индонезийского угля 5900 GAR подрос почти до 114 долл./т., цена низкокалорийного материала 4200 ккал/кг GAR повысилась до 77 долл./т. FOB Kalimantan.
Высокие цены заставляют покупателей низкокалорийного индонезийского угля воздерживаться от покупок, в то время как рынок ожидает более четких сигналов о восстановлении добычи в Индонезии.
Индонезийский производитель Bayan Resources 14 сентября объявил о наступлении форс-мажорных обстоятельств, поскольку компания до сих пор не получила одобрения на дополнительные квоты на добычу в рамках своего «Плана работ и бюджета» (RKAB). Компания, производящая низкокалорийный материал, приостановила погрузку контрактных и спотовых партий, запланированных к отправке начиная с октября.
Кроме того, предложение индонезийского энергетического угля также ограничивается засухами, которые привели к снижению уровня воды в реках вдоль маршрутов баржевой перевозки угля в центральном и восточном Калимантане. Нарушение работы этих транспортных маршрутов вынудило затронутых производителей пересмотреть графики отгрузок и объявить форс-мажор в отношении определённых поставок.
Индекс NEWC австралийского высококалорийного опустился ниже 144 долл./т.
Цены на австралийский уголь высококалорийный материал отступили от максимумов прошлой недели, повторяя движение европейских индексов, а также на фоне разворота/стабилизации цен на рынке Китая. При этом факторы, оказывавшие потенциальную поддержку котировкам в виде неопределённости политики Индонезии по экспорту энергетического угля, а также высокие цены на СПГ в Азии сохраняются.
Индекс австралийского металлургического угля HCC упал до 278 долл./т.
В Китае покупатели коксующегося материала заняли выжидательную позицию и стали отказываться от дорогостоящих партий, а ряд продавцов начал снижал цены. По мнению экспертов, речь скорее идет о коррекции перегретых цен, чем о начале широкого спада.
Однако все больше китайских потребителей склоняется к медвежьим настроениям, а сталелитейная отрасль начинает сокращать производство из-за низкой рентабельности.
Растущая осторожность в Китае начала оказывать давление на рынок угля PCI, в результате чего материал Low Vol PCI подешевел до 199 долл./т.
Транзит казахстанского угля через Россию вырос с начала года на 17.5%, но в августе начал сокращаться
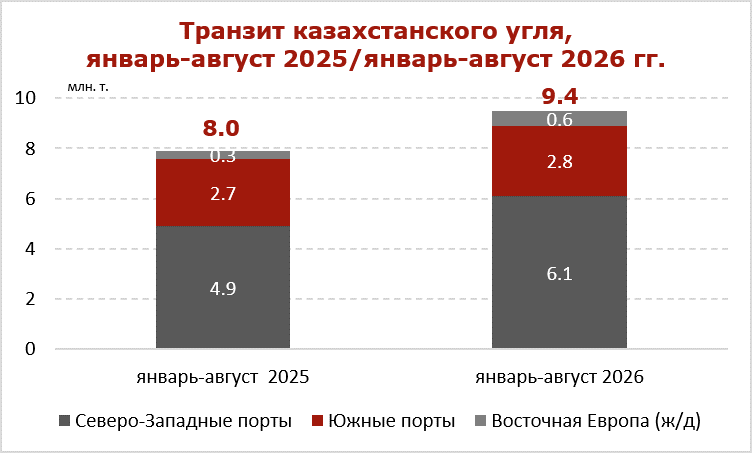
Транзит казахстанского угля через Россию по итогам января–августа 2026 года вырос на 17.5% — до 9.4 млн. т. (+1.4 млн. т. к январю-августу 2025 г.). Положительная динамика обусловлена резким ростом спроса в ЕС на фоне подорожания газа почти до 1000 евро/1000 м3, что сделало уголь более выгодным топливом для генерации, а казахстанское сырье — одним из самых привлекательных на европейском рынке ввиду санкций против России.
 Инфографика ССА
Однако, по некоторым данным, в настоящее время РЖД ограничивают транспортировку ряда грузов, включая казахстанский уголь, отдавая приоритет сельхозпродукции в направлении Усть-Луги. Это связано с остановкой перевалки в Черном море из-за атак на портовую инфраструктуру России и суда, что вынудило грузоотправителей перенаправить экспортные поставки в северо-западные порты. Так, транзит казахстанского угля в августе упал до 1.1 млн. т. против 1.2 млн. т. в июле 2026 г.
Таким образом, во втором полугодии совокупные объемы транзита угля могут сократиться, если перевалка в южных портах не возобновится, поскольку конкуренция за инфраструктуру северо-западных терминалов будет усиливаться, оставляя казахстанскому грузу все меньше провозных возможностей.
С ограничением транзита казахстанского материала ситуация получила ценовой импульс: в Польше началась активная закупка, часть трейдеров допускает приостановку морских отгрузок зимой.
Покупатели вынуждены искать более дорогие маршруты или альтернативный материал, включая колумбийский уголь, что поддерживает цены и усиливает волатильность на европейском рынке.
Добыча угля в Кузбассе упала на 3.8% в январе-августе 2026 года
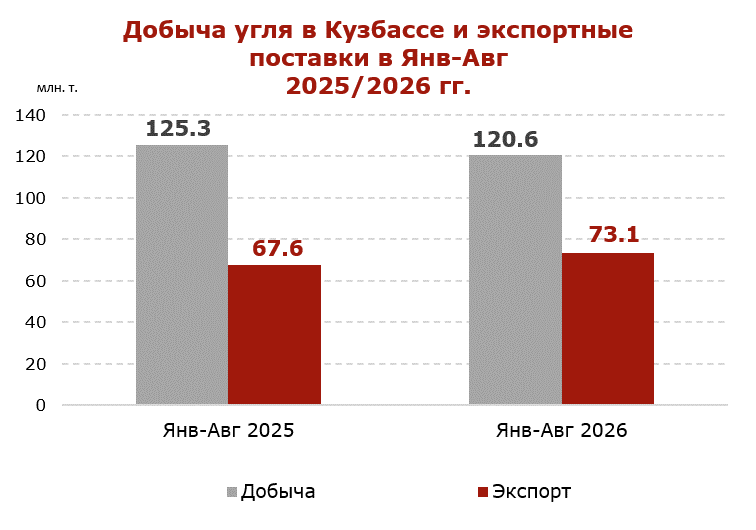
По данным Министерства угольной промышленности Кузбасса, в январе-августе 2026 г. угольные предприятия Кузбасса добыли 120.6 млн. т. (-4.7 млн. т. или -3.8% к январю-августу 2025 г.).
Экспортные поставки из Кузбасса в январе-августе 2026 г. составили 73.1 млн. т. (+5.5 млн. т. или +8.1% к январю-августу 2025 г.).
 Инфографика ССА
При этом в августе 2026 г. экспорт вырос на 6.1% до 8.9 млн. т. к августу прошлого года. Однако в южном направлении объемы упали в 1.9 раза, до 90 тыс. тонн. Основной причиной является отказ иностранных судовладельцев заходить в порты Азово-Черноморского бассейна после атак украинских беспилотников на торговые гражданские суда. Ожидается, что в ближайшие месяцы спад экспорта на данном направлении усилится из-за отсутствия предпосылок для стабилизации обстановки, что уже привело к росту цен на международных угольных рынках.
Доля убыточных компаний в Кузбассе достигла 63% против 61% годом ранее. В красной зоне по-прежнему находятся 62 предприятия, из них 20 уже остановили добычу, остальные находятся на грани остановки.
Кризис в угольной отрасли, на фоне санкций, высоких ж/д тарифов, укрепляющегося рубля, растущих затрат и логистических ограничений, продолжит оказывать негативное влияние на объемы добычи и поставок высококачественного российского угля на мировой рынок в 2026 г.
Текст: Coal center analytics (CCA)